点击招商研究小程序获取PDF报告原文
]article_adlist-->
元股证券:ygzq.hk事件:公司公告 26年中报:26H1实现营业收入 57.84 亿元热点股票,同比+53.46%;归母净利润 11.11 亿元,同比+109.36%;扣非归母净利润 11.11 亿元,同比+110.3%,利润几乎全部由主业贡献,收益质量高。结合公司近况,我们点评如下:
26Q2业绩超预期,盈利能力保持同环比改善趋势。26Q2 实现营业收入33.73 亿元,同比+54.0%、环比+39.9%;归母净利润 6.66 亿元,同比+101.2%、环比+49.7%。26H1归母净利率 19.21%,同比+5.12pct;26Q2 净利率19.74%,同比+4.63pct、环比+1.29pct。净利率上行主因毛利率驱动(26H1 毛利率34.31%、同比+3.92pct),即AI 服务器用高多层、高阶 HDI 占比提升带来的结构改善;26Q2 毛利率33.68%、环比小幅回落 1.53pct,主要由于公司要求客户将前期积压的低毛利率成品库存提货,且新增产能爬坡和良率提升需要时间,但净利率环比仍上行,费用摊薄与稼动率提升带来的经营杠杆持续释放。费用端,管理费用+33.49%(在建项目筹建人员储备+业绩奖金)、财务费用+216.5%(融资规模扩大、汇兑收益减少),均与扩产周期相符。
AI 算力为主线,产品矩阵全面卡位下一代平台。数据中心产品通过算力头部客户认证并规模化批量交付,深度联动海内外主流云厂商同步研发;技术端全面突破 5-6 阶高阶 HDI 与 30 层以上高多层板关键工艺。800G 光模块 PCB 已批量出货、规模逐季提升,1.6T 光模块 PCB 进入打样测试;1.6T 高端交换机配套产品进入小批量量产;卫星通信地面设备小批量供货、星载订单稳步放量,构筑通信板块第二增长曲线。研发高强度投向下一代 AI产品。 26H1 研发投入 2.88 亿元、同比+47.9%,在研项目 21 项、合计预计总投资 11.3 亿元,覆盖下一代 AI 加速卡、OAM 卡、国产 AI 服务器 UBB、超级算力板、AI 智算交换机、低轨卫星通信板等;研发人员 1180 人、同比+48.6%,研发人员平均薪酬同比+23.5%。
产能四线推进,2026H2-2027 进入密集释放期。 26H1公司产出面积同比+24.73%,产线稼动率高位,公司持续推动“现有产能挖潜+新增产能提速”,进一步提升订单交付能力与市场响应速度。各重点项目按计划高效推进,产能增量陆续释放:①东莞智能算力中心高多层项目(总投资约 14亿元)一期已正式投产并持续爬坡,二期于报告期内逐步投入使用;②吉安高多层算力电路板项目(总投资约 19亿元,两阶段各年产 35 万平方米)第一阶段于2026 年 6 月全流程贯通试生产,第二阶段已提前启动建设;③泰国一期进入设备安装调试,全力推进2026 年 Q3 试生产;④东莞人工智能计算HDI 生产基地(总投资约 20 亿元,布局 5 阶及以上高阶HDI、含 mSAP 工艺)于2026 年 5 月底进入土建施工,进度较原计划提前。在建工程15.19 亿元、较上年末+48.67%,印证资本开支强度。
AI平台升级驱动增长再提速,产能扩张及客户持续开拓打开远期成长空间。展望2026年,公司AI PCB业务增长逻辑持续强化:(1)平台升级:核心海外客户新一代AI平台于26H2加速放量,公司前期已完成新平台高层数PCB产品的研发储备和认证,收入增速有望在Q3继续提速;(2)客户拓展:北美算力头部客户及ASIC客户、国内AI芯片客户导入持续推进,预计将成为中期重要增量来源;(3)产能扩张:东莞新基地及吉安基地二期产能陆续开出,有望新增产值80亿元以上,中长期产能瓶颈有望逐步缓解。前全球AI算力持续扩容驱动高端PCB需求结构性增长,公司作为国内稀缺的AI PCB核心标的,中长期成长确定性强。
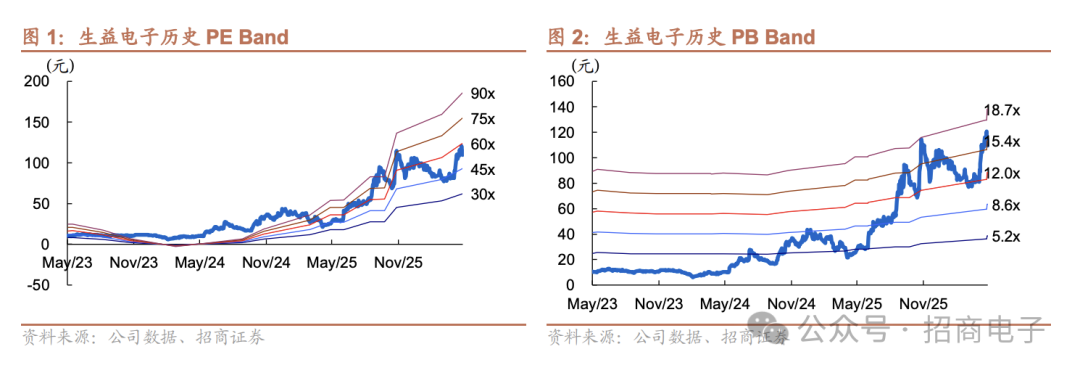
投资建议:考虑到公司26H1业绩超预期释放,盈利能力持续改善,我们最新预计公司26-28年营收至**/**/**亿,归母净利至**/**/**亿,对应PE **/**/**倍,我们看好公司中长期高端产能加速扩张并持续释放,产品结构不断优化,未来在算力市场的客户开拓及产品布局所带来的增长潜力,**“**”投资评级。
风险提示:新增产能释放不及预期;下游需求低于预期;行业竞争加剧;贸易摩擦加剧。
团队介绍
鄢凡:北京大学信息管理、经济学双学士,光华管理学院硕士,18年证券从业经验,08-11年中信证券,11年加入招商证券,现任研发中心董事总经理、电子行业首席分析师、TMT及中小盘大组主管。
团队成员:程鑫、谌薇、涂锟山、赵琳、研究助理(王焱仟)。
团队荣誉:11/12/14/15/16/17/19/20/21/22年《新财富》电子行业最佳分析师第2/5/2/2/4/3/3/4/3/5名,11/12/14/15/16/17/18/19/20年《水晶球》电子2/4/1/2/3/3/2/3/3名,10/14/15/16/17/18/19/20年《金牛奖》TMT/电子第1/2/3/3/3/3/2/2/1名,2018/2019 年最具价值金牛分析师。
炒股配资App投资评级定义
股票评级
以报告日起6个月内,公司股价相对同期市场基准(沪深300指数)的表现为标准:
强烈推荐:公司股价涨幅超基准指数20%以上
增持:公司股价涨幅超基准指数5-20%之间
中性:公司股价变动幅度相对基准指数介于±5%之间
回避:公司股价表现弱于基准指数5%以上
行业评级
以报告日起6个月内,行业指数相对于同期市场基准(沪深300指数)的表现为标准:
推荐:行业基本面向好,行业指数将跑赢基准指数
中性:行业基本面稳定,行业指数跟随基准指数
回避:行业基本面向淡,行业指数将跑输基准指数
重要声明
特别提示
本公众号不是招商证券股份有限公司(下称“招商证券”)研究报告的发布平台。本公众号只是转发招商证券已发布研究报告的部分观点,订阅者若使用本公众号所载资料,有可能会因缺乏对完整报告的了解或缺乏相关的解读而对资料中的关键假设、评级、目标价等内容产生理解上的歧义。
本公众号所载信息、意见不构成所述证券或金融工具买卖的出价或征价,评级、目标价、估值、盈利预测等分析判断亦不构成对具体证券或金融工具在具体价位、具体时点、具体市场表现的投资建议。该等信息、意见在任何时候均不构成对任何人的具有针对性、指导具体投资的操作意见,订阅者应当对本公众号中的信息和意见进行评估,根据自身情况自主做出投资决策并自行承担投资风险。
招商证券对本公众号所载资料的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。对依据或者使用本公众号所载资料所造成的任何后果,招商证券均不承担任何形式的责任。
本公众号所载内容仅供招商证券客户中的专业投资者参考,其他的任何读者在订阅本公众号前,请自行评估接收相关内容的适当性,招商证券不会因订阅本公众号的行为或者收到、阅读本公众号所载资料而视相关人员为专业投资者客户。

海量资讯、精准解读,尽在新浪财经APP
元股证券官方-简洁版官网提示:本文来自互联网,不代表本网站观点。